「年金だけで老後の生活はまかなえるのだろうか」——多くの方が一度は抱く疑問です。テレビやネットでは「老後2,000万円問題」「年金だけでは足りない」といった見出しをよく目にしますが、実際のところ、どのくらい不足するのか、そしてどう備えればよいのかは、意外と整理されていません。
結論から言うと、平均的なモデルで見ると一定の不足が生じるケースが多いのは事実です。しかし、それは「絶望的な数字」ではなく、「早めに知っておけば、対策を立てられる数字」でもあります。大切なのは、不足額に怯えることではなく、具体的な数字を知り、自分に合った準備を計画的に進めることです。
本記事では、総務省の家計調査データをもとに、会社員夫婦・自営業夫婦・おひとりさまという3つのケースで、年金だけで生活した場合の不足額を具体的にシミュレーションします。そのうえで、「長生きして長く働く」という前向きな人生設計の視点から、無理のない備え方を紹介します。なお、年金額・支出額は個人の働き方や加入期間、生活スタイルによって大きく異なります。本記事の数値はあくまで平均的なモデルケースであり、ご自身の状況については年金事務所やファイナンシャルプランナー(FP)などの専門家にご相談ください。
- 老後は年金だけで生活できるのか|まず現実のデータを見る
- 【シミュレーション①】会社員夫婦(厚生年金あり)の場合
- 【シミュレーション②】自営業・フリーランス夫婦(国民年金のみ)の場合
- 【シミュレーション③】おひとりさま(厚生年金あり)の場合
- 「不足=絶望」ではない|前向きに備えるための3つの視点
- 解決策①:70歳まで働く|繰り下げ受給+就労収入のダブル効果
- 解決策②:NISAで積み立て投資|月3万円からの資産形成
- 解決策③:支出の最適化と住宅費の見直し
- 「長生きを楽しむ」設計|健康でいることが最大の節約
- 年金情報・老後資金計画、家族に伝わる形で残していますか
- よくある質問(FAQ)
- まとめ|不足額を知ることは、前向きな準備の第一歩
老後は年金だけで生活できるのか|まず現実のデータを見る
日本人の平均寿命は男性が約81歳、女性が約87歳です(厚生労働省調査)。65歳で仕事を退いたとすると、その後の老後期間はおよそ20年、女性であればそれ以上続く計算になります。この長い期間を、公的年金だけでどこまでまかなえるのかを考えることが、老後設計の出発点です。
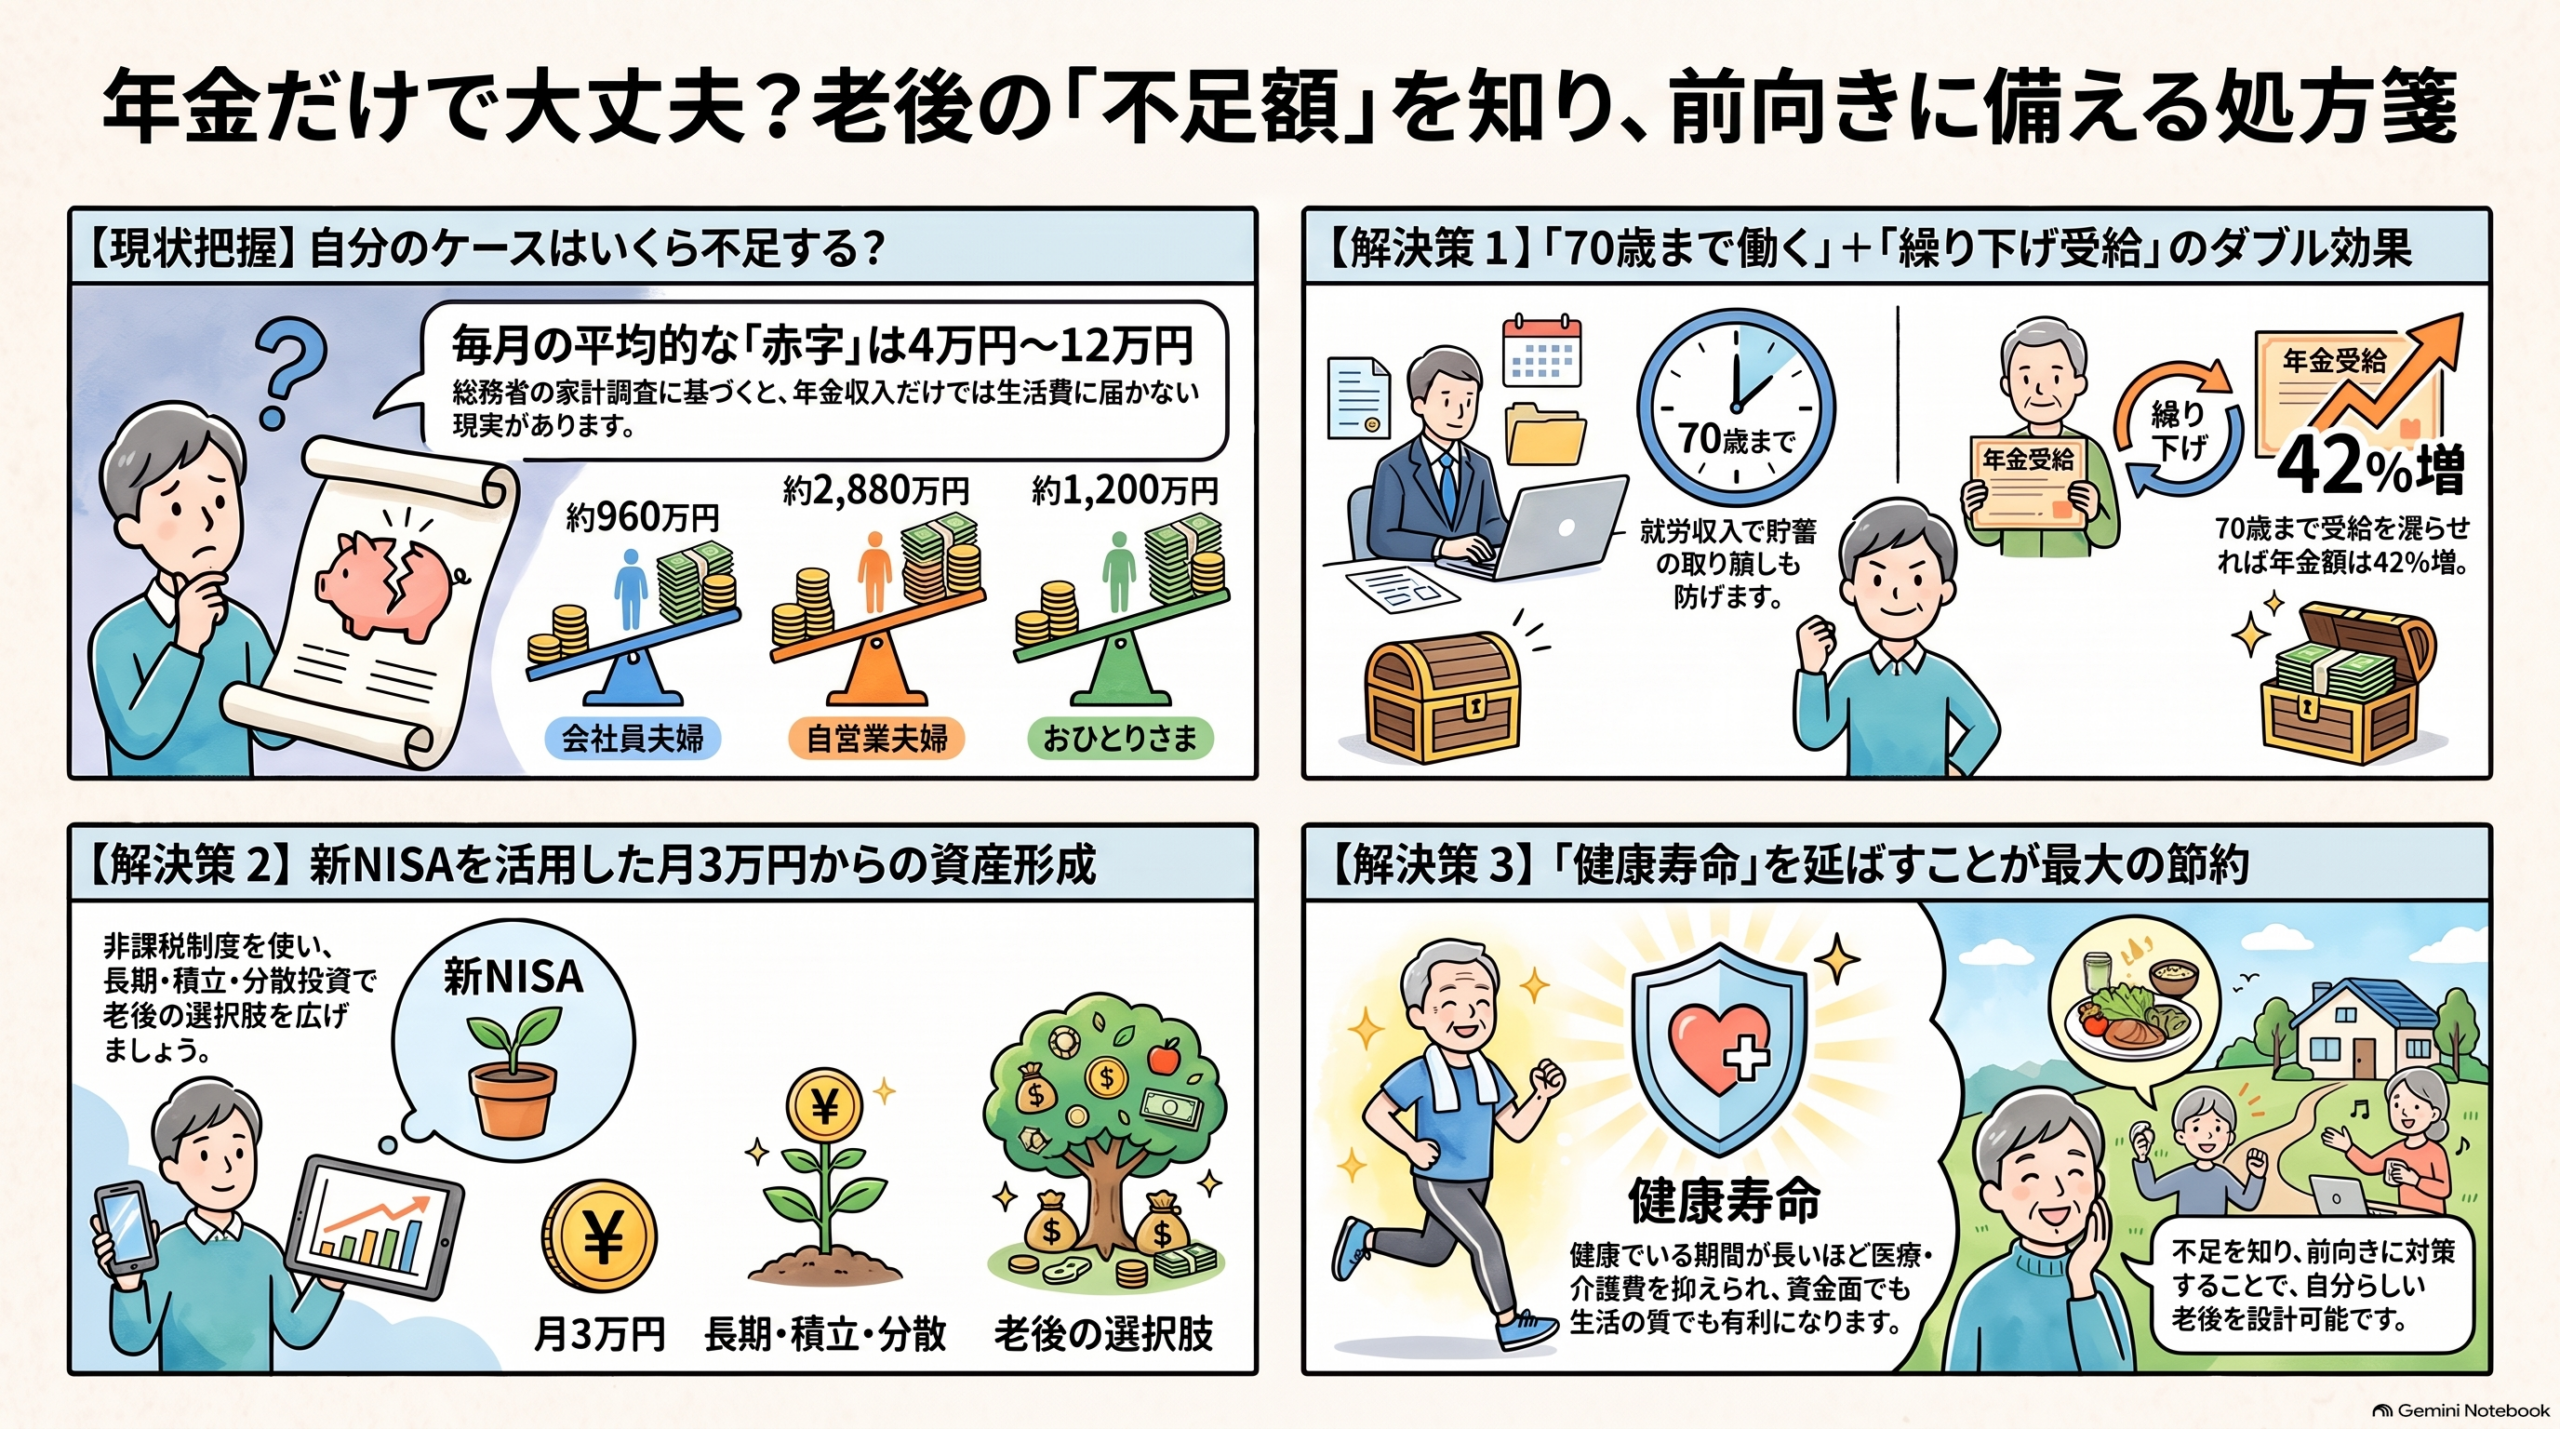
総務省「家計調査」(2025年)によると、65歳以上の夫婦のみ無職世帯における1か月あたりの消費支出は約263,979円です。一方、夫婦2人分の公的年金受給額(厚生年金+基礎年金)の平均は月約22〜23万円程度とされており、差し引くと毎月の不足額は42,434円という結果が出ています(総務省「家計調査報告(家計収支編)」)。
単身世帯の場合、国民年金のみの受給であれば月約6万円程度、会社員として厚生年金に加入していた期間があれば月約15〜16万円程度が目安です。世帯構成や加入していた年金制度によって、受け取れる金額には大きな差が生じます。
こうした数字はあくまで平均モデルであり、「誰もが必ずこの金額になる」というものではありません。ですが、目安を知ることで、自分の場合はどうなりそうかを具体的にイメージしやすくなります。
【シミュレーション①】会社員夫婦(厚生年金あり)の場合
まず、夫婦ともに(あるいは一方が)会社員として厚生年金に加入していたケースを見てみましょう。
| 項目 | 金額(月額) |
|---|---|
| 公的年金受給額(夫婦合計の目安) | 約22〜23万円 |
| 平均的な生活費(総務省データ) | 約26万円 |
| 月の不足額 | 約4万円 |
| 老後20年間(240ヶ月)の不足額合計 | 約960万円 |
会社員夫婦は3つのケースの中では比較的年金額が高く、不足額も相対的に小さくなる傾向があります。とはいえ、20年間積み重なると約960万円という金額になり、無視できる規模ではありません。退職金や貯蓄と組み合わせて、計画的に備える必要があります。
【シミュレーション②】自営業・フリーランス夫婦(国民年金のみ)の場合
次に、自営業やフリーランスとして働き、国民年金のみに加入してきた夫婦のケースです。
| 項目 | 金額(月額) |
|---|---|
| 公的年金受給額(夫婦合計の目安) | 約12万円 |
| 平均的な生活費(総務省データ) | 約24万円 |
| 月の不足額 | 約12万円 |
| 老後20年間(240ヶ月)の不足額合計 | 約2,880万円 |
国民年金のみの場合、厚生年金のような上乗せ部分がないため、不足額は大きくなる傾向があります。ただし、自営業・フリーランスの方には、国民年金基金やiDeCo(個人型確定拠出年金)、小規模企業共済といった、会社員にはない上乗せの選択肢もあります。早い段階からこうした制度を組み合わせることで、不足額を圧縮できる余地は十分にあります。
【シミュレーション③】おひとりさま(厚生年金あり)の場合
最後に、厚生年金に加入していた単身者(おひとりさま)のケースです。
| 項目 | 金額(月額) |
|---|---|
| 公的年金受給額(目安) | 約15〜16万円 |
| 平均的な生活費(単身世帯の目安) | 約20〜21万円 |
| 月の不足額 | 約5万円 |
| 老後20年間(240ヶ月)の不足額合計 | 約1,200万円 |
単身世帯は、生活費全体が夫婦世帯より少ない一方で、収入も一人分しかないため、不足額の割合は夫婦世帯と近い水準になります。おひとりさまの場合、将来の生活費だけでなく、医療・介護が必要になったときのサポート体制もあわせて考えておくことが大切です。
「不足=絶望」ではない|前向きに備えるための3つの視点
ここまでの数字を見て、不安を感じた方もいるかもしれません。しかし、これらの数字はあくまで平均的なモデルケースであり、実際の不足額は年金加入期間、退職金の有無、住宅ローンの完済状況、健康状態など、個人の状況によって大きく変わります。
大切なのは、「必ずこれだけ足りなくなる」と決めつけることではなく、「今のうちに知っておけば、選べる対策がいくつもある」と捉えることです。次の章からは、不足額を無理なく埋めていくための3つの前向きな解決策を紹介します。
解決策①:70歳まで働く|繰り下げ受給+就労収入のダブル効果
老後資金の不足を補う最も現実的で効果の大きい方法の一つが、「70歳まで働く」という選択肢です。これには2つの効果があります。
繰り下げ受給による増額効果:年金の受給開始を65歳から遅らせる「繰り下げ受給」を選ぶと、1ヶ月遅らせるごとに受給額が0.7%ずつ増加します。70歳まで5年間繰り下げると年金額は42%増、75歳まで10年間繰り下げると最大84%増となります。
就労を続けることによる厚生年金の増額:60歳以降も厚生年金に加入して働き続けると、加入期間に応じて将来の年金額が増えます。例えば年収300万円程度で10年間働き続けた場合、年金額は年額で約16万4,000円増える計算になります。
さらに、働いている間は年金以外の収入があるため、貯蓄を取り崩すペースを大きく抑えられます。「70歳まで働く」という選択は、単に収入を増やすだけでなく、社会とのつながりを保ち、生活のリズムを維持するという面でもメリットがあります。もちろん、健康状態や希望する働き方は人それぞれですので、無理のない範囲で検討することが前提です。
解決策②:NISAで積み立て投資|月3万円からの資産形成
公的年金や就労収入に加えて、若いうちからの資産形成も、老後の選択肢を広げる有効な手段です。2024年に始まった新NISA制度は非課税保有期間の制限がなく、長期的な積立投資に活用しやすい制度です。2025年6月末時点で、全金融機関のNISA口座数は約2,696万口座に達し、年代別では50代が約525万口座、40代が約516万口座と、老後を見据えた世代の利用も広がっています(金融庁公表データ)。
仮に月3万円を30年間積み立てた場合、投資元本は合計で1,080万円になります。運用によって元本に上乗せされる部分(運用益)は市場環境によって変動するため一概には言えませんが、長期・積立・分散投資は、短期的な価格変動リスクを抑えながら資産形成を目指す方法として広く知られています。
なお、投資は元本が保証されるものではなく、運用状況によっては元本を下回る可能性もあります。具体的な商品選びや積立額については、金融機関やFP(ファイナンシャルプランナー)などの専門家に相談したうえで、ご自身の判断で進めることをおすすめします。
解決策③:支出の最適化と住宅費の見直し
収入を増やす方法だけでなく、支出を見直すことも、不足額を埋める有効な手段です。
固定費の見直し:通信費・保険料・サブスクリプションサービスなど、毎月自動的に引き落とされている固定費は、見直すだけで長期的に大きな効果が出やすい項目です。
住宅費の最適化:持ち家がある場合は、リフォームによって将来の維持費を抑える、あるいはライフステージの変化にあわせて小さめの住まいに住み替えるといった選択肢があります。賃貸の場合も、老後の生活圏や利便性を踏まえた見直しが有効です。
これらの支出見直しは、老後に入ってから慌てて行うよりも、現役のうちから少しずつ取り組んでおくことで、無理なく生活水準を整えられます。
「長生きを楽しむ」設計|健康でいることが最大の節約
老後資金を考えるうえで見落とされがちですが、実は「健康であること」自体が最大の節約になります。医療費・介護費は、健康状態によって大きく変わる支出項目だからです。
日本人の健康寿命(日常生活に制限のない期間)と平均寿命の差は、男性で約9年、女性で約12年あるとされています。この差が縮まるほど、医療や介護に頼る期間が短くなり、結果として老後の支出も抑えられる可能性があります。
「長生き=老後資金が足りなくなるリスク」と捉えるのではなく、「長く元気に過ごせる期間をどう伸ばすか」という前向きな視点を持つことが、資金面でも生活の質の面でも良い結果につながります。適度な運動、バランスの取れた食事、定期的な健康診断といった日々の積み重ねが、将来の安心につながっていきます。
年金情報・老後資金計画、家族に伝わる形で残していますか
年金の受給見込み額や繰り下げ受給の判断、NISA口座の運用状況といった情報は、本人にとっては当たり前でも、家族にとっては把握しづらいものです。万が一のときに家族が困らないよう、こうした情報を整理しておくことは、老後設計の重要な一部です。
DENは、年金の見込み額や老後資金計画、金融資産の情報を暗号化して安全に記録・管理できるデジタル終活サービスです。エンディングノートに整理しておくことで、ご自身の老後設計の振り返りにも、将来の家族への引き継ぎにも役立ちます。現在、サービス開始に向けてモニターを募集しています。詳細はこちらからご確認ください。
デジタル終活を安全・簡単に進めたい方は、DENのモニター募集もあわせてご確認ください。
よくある質問(FAQ)
Q1. 年金だけで生活している人はどのくらいいますか?
A1. 年金収入のみで生活している高齢者世帯は一定数存在しますが、貯蓄の取り崩しや就労収入、家族からの援助などと組み合わせて生活している世帯も多くあります。世帯構成や資産状況によって状況はさまざまです。
Q2. 繰り下げ受給にはデメリットもありますか?
A2. 繰り下げ受給は受給額が増える一方、受給開始までの期間は年金収入がなくなります。また、亡くなる時期によっては、早く受け取り始めた場合より総受給額が少なくなる可能性もあります。ご自身の健康状態や資産状況を踏まえ、年金事務所やFPに相談しながら判断することをおすすめします。
Q3. NISAは何歳から始めても遅くないですか?
A3. NISAには年齢の上限はなく、50代・60代から始める方も増えています。ただし、運用期間が短くなるほど市場変動の影響を受けやすくなるため、リスク許容度に応じた商品選びが重要です。具体的な商品選定は金融機関やFPに相談することをおすすめします。
Q4. 自営業やフリーランスは、会社員より老後資金の準備が不利ですか?
A4. 国民年金のみの場合、厚生年金のような上乗せ部分がないため、公的年金額は少なくなる傾向があります。ただし、国民年金基金やiDeCo、小規模企業共済など、自営業・フリーランス向けの上乗せ制度も用意されています。早めに活用を検討することをおすすめします。
Q5. 70歳まで働くのが難しい場合はどうすればよいですか?
A5. 健康上の理由などで長く働くことが難しい場合もあります。その場合は、NISAなどの資産形成や支出の見直し、退職金の計画的な活用など、他の方法を組み合わせることが選択肢になります。個別の状況に応じた計画は、FPへの相談が有効です。
Q6. この記事のシミュレーション金額は、自分にもそのまま当てはまりますか?
A6. 本記事の金額はあくまで平均的なモデルケースに基づく試算です。実際の年金額や生活費は、加入期間・退職金の有無・住居費・健康状態などによって大きく異なります。正確な見込み額は「ねんきん定期便」や日本年金機構の公的年金シミュレーターで確認し、具体的な資金計画はFP等の専門家にご相談ください。
まとめ|不足額を知ることは、前向きな準備の第一歩
老後を年金だけでまかなう場合、平均的なモデルで見ると一定の不足が生じるケースが多いのは事実です。会社員夫婦で約960万円、自営業夫婦で約2,880万円、おひとりさまで約1,200万円という数字は、決して小さくありませんが、あくまで平均的な目安であり、個人の状況によって大きく変わります。
大切なのは、この数字に不安を感じて立ち止まることではなく、早いうちから具体的な対策を計画することです。70歳まで無理のない範囲で働く、NISAで長期的に積み立てる、支出を見直す、そして何より健康を維持して「不健康期間」を縮める——これらはすべて、今日から少しずつ始められる前向きな準備です。
長生きは、老後資金が足りなくなるリスクとしてではなく、長く自分らしい時間を過ごせるチャンスとして捉えることもできます。今回ご紹介したシミュレーションを参考に、ご自身やご家族の状況にあわせた資金計画を、専門家とも相談しながら立ててみてはいかがでしょうか。
※本記事は一般的な情報提供を目的としており、特定の投資商品や金融商品の勧誘、個別の税務・法律相談ではありません。年金額・生活費・資産形成の効果は個人の状況によって大きく異なり、投資には元本割れのリスクもあります。具体的な資金計画については、日本年金機構やファイナンシャルプランナー(FP)などの専門家にご相談のうえ、ご自身の判断と責任で対応してください。記事内の情報は作成時点(2026年9月)のものであり、制度改正等により変更される場合があります。
なお、年金の繰り上げ・繰り下げ受給の損益分岐点、老後の家計見直しの具体的な方法、健康寿命を延ばすための取り組みについても、関連記事で詳しく取り上げていますので、あわせてご確認ください。
関連記事
– 年金の繰り上げ・繰り下げ、どちらが得?損益分岐点を年齢別に徹底解説【2025年最新版】
– 老後の家計見直しチェックリスト|固定費・収入・医療介護費まで網羅する節約の全体像
– 健康寿命と平均寿命の差は男性9年・女性12年|人生100年時代に「不健康期間」を縮める5つの方法
参考
– 総務省「家計調査報告(家計収支編)2025年(令和7年)」
– 日本年金機構「公的年金シミュレーター」
(本記事は2026年9月時点の情報に基づいて作成しています。制度改正等により内容が変更される場合があります。個別の資金計画については、必ず日本年金機構、またはファイナンシャルプランナー(FP)などの専門家にご相談のうえ、ご自身の判断と責任で対応してください。)
コメント